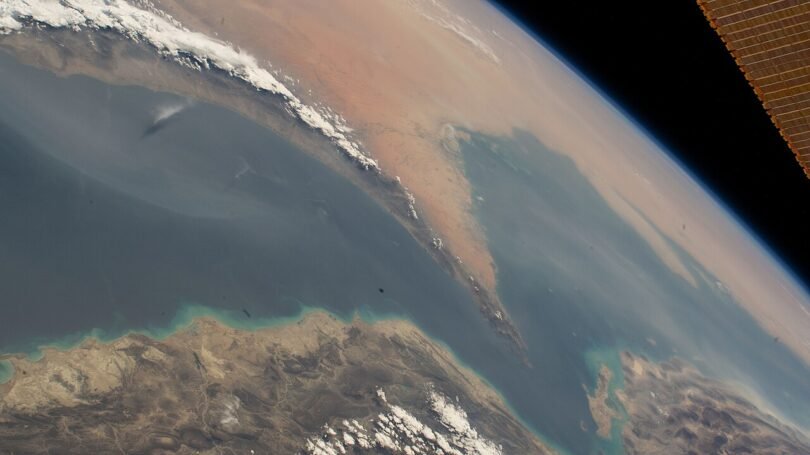

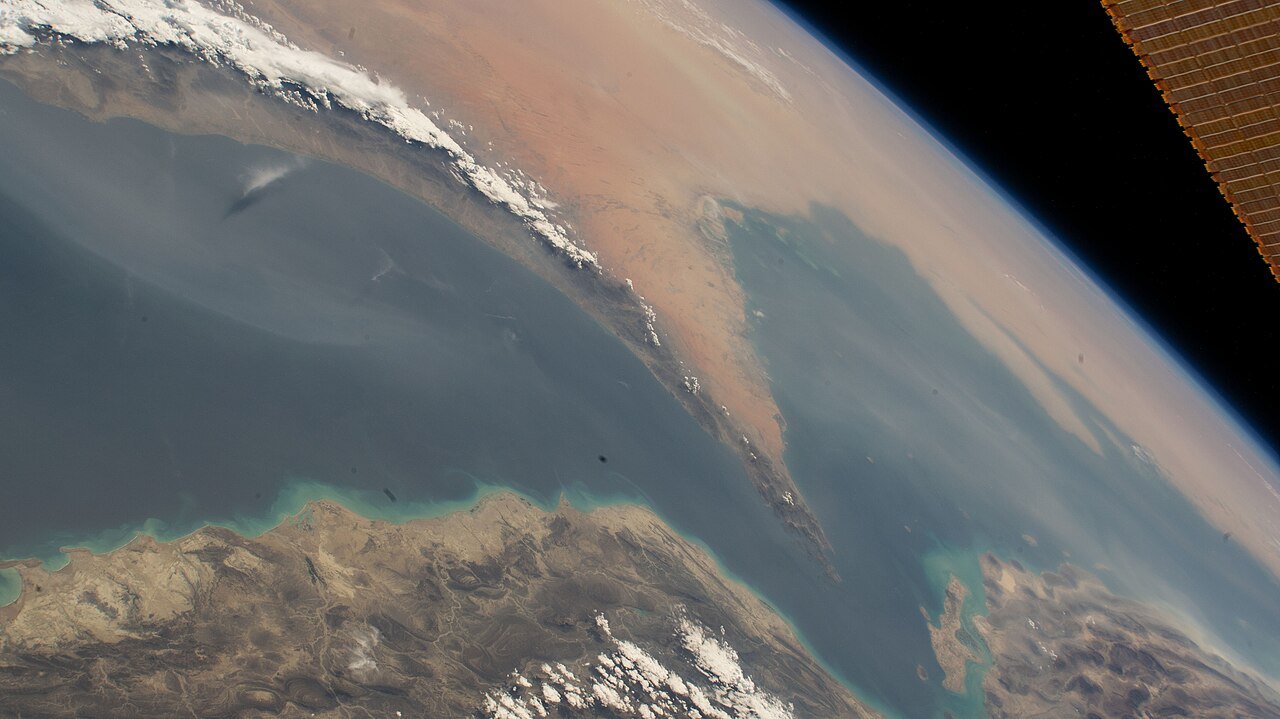
أصدرت وكالة الطاقة الدولية اليوم الخميس 19 نوفمبر 2026 تقريرها السنوي الأهم «توقعات الطاقة العالمية 2026» (World Energy Outlook 2026)، ووصفت فيه اضطراب تدفقات الطاقة عبر مضيق هرمز هذا العام بأنه «أكبر صدمة في إمدادات الطاقة واجهها العالم»، مؤكدة أنها لم تنتهِ بعد حتى نوفمبر.
أرقام الصدمة
بحسب الملخص التنفيذي للتقرير، بلغت الخسائر التراكمية في الإمدادات القادمة من الخليج نحو 2.8 مليار برميل من النفط و60 مليار متر مكعب من الغاز. وتقول الوكالة إن منظومة الطاقة أظهرت «مرونة كبيرة»، لكن العبء بات يقع أكثر فأكثر على المستهلكين والأسعار المرتفعة مع استنزاف الاحتياطيات والمخزونات. وتعرّضت إمدادات الديزل لضغط شديد، إذ بلغت أسعاره مستويات قياسية تجاوزت 200 دولار للبرميل.
وأشار التقرير إلى أن ثلاثة أرباع سكان العالم يعيشون في دول مستوردة للنفط والغاز، وأن أكثر من 4 مليارات شخص يعيشون في دول تعتمد على المضيق في أكثر من 30% من إمداداتها النفطية. وقبل الأزمة كان نحو 80% من النفط وقرابة 90% من الغاز الطبيعي المسال العابر للمضيق متجهاً إلى آسيا. كما لفت إلى «ثمن باهظ» دفعه الشرق الأوسط نفسه من أضرار في البنية التحتية وخسارة عائدات التصدير ونقص الوقود في بعض الدول، وإلى أن المخاطر في البحر الأحمر واضطراب الإمدادات الروسية فاقمت تأثيرات السوق.
بيرول: لا عودة إلى ما قبل الأزمة
وقال المدير التنفيذي للوكالة فاتح بيرول في البيان الصحفي المرافق: «أزمة هرمز وجّهت صدمة هائلة للمنظومة. ورغم أن قطاع الطاقة والاقتصاد العالمي أظهرا مرونة كبيرة، فكلما طالت الأزمة تعمّقت آثارها. ولا أرى أي مسار موثوق لعودة عالم الطاقة إلى ما كان عليه من قبل».
سيناريو «هرمز المنخفض»
يتضمن التقرير حالة جديدة تحمل اسم «حالة هرمز المنخفض» (Low Hormuz Case) تبحث في ما إذا كان العالم قادراً على التكيّف مع استمرار المخاطر على الملاحة في المضيق. ووفق هذه الحالة، يمكن للاستثمار في خطوط أنابيب تتجاوز المضيق ومصادر إمداد بديلة وإجراءات خفض الطلب لدى المستوردين أن يقلّص الحاجة إلى تدفقات النفط عبر هرمز من 20 مليون برميل يومياً قبل الأزمة إلى 8.5 ملايين في 2030 وإلى أقل من مليونين بحلول 2035. لكن الوكالة شددت على أن الشرق الأوسط سيبقى حتى في هذه الحالة القصوى أكبر مصدّر للنفط إلى الأسواق الدولية.
وتفترض السيناريوهات الرئيسية للتقرير (سيناريو السياسات الحالية وسيناريو السياسات المعلنة) تخفيفاً مستمراً للقيود على صادرات الخليج واستقراراً يسمح بعبور غير معاق للمضيق بحلول نهاية 2027. أما في حال التوصل إلى حل واضح للصراع، فتتوقع الوكالة انتعاشاً قوياً لإمدادات النفط والغاز، خصوصاً مع موجة مؤجلة من الغاز المسال، ما قد يخلق «سوق مشترين» ويضغط على الأسعار نزولاً.
اتجاهات تفرضها الأزمة
- التنويع: تنويع مصادر الإمداد وطرق التجارة ومزيج الوقود وسلاسل توريد التكنولوجيا.
- الموارد المحلية: أكبر المستفيدين الطاقة المتجددة بقيادة الطاقة الشمسية، والطاقة النووية، مع احتمال اعتماد دول آسيوية على الفحم لفترة أطول.
- الكهربة: يتوقع التقرير أن تقترب حصة الكهرباء من 30% من الاستهلاك النهائي للطاقة عالمياً بحلول 2035، مقابل نحو 23% اليوم، مع قفزة في مبيعات السيارات الكهربائية والألواح الشمسية والبطاريات في الدول المتضررة.
- التبريد يتفوق على التدفئة: للمرة الأولى في التاريخ تتجاوز احتياجات الطاقة لتبريد المباني احتياجات تدفئتها.
وحذّر التقرير كذلك من أن ارتفاع أسعار الطاقة ونقص الأسمدة يهددان الأمن الغذائي، وأن الأزمة قد تعكس التقدم الأخير في توفير الطاقة لسكان الاقتصادات الناشئة، مذكّراً بأن أغسطس 2026 كان أشد الشهور حرارة على الإطلاق عالمياً.