
الدفع الرقمي ليس شكلاً واحداً. البطاقة على جهاز المتجر، والتحويل من حساب إلى حساب، والمحفظة على الهاتف، تمر في مسارات مختلفة وإن بدا للمشتري أن المبلغ «نُقص فوراً».
ثلاث خطوات لا خطوة
في البطاقة تحدث أولاً موافقة: الجهاز يسأل شبكة البطاقة هل الحساب أو الحد يسمح بالمبلغ، فتأتي الإجابة في ثوانٍ. بعدها المقاصة تجمع العمليات بين بنك التاجر وبنك حامل البطاقة. ثم التسوية تنقل المال فعلياً، وقد تتأخر عن لحظة الشراء بيوم أو أكثر. التاجر يرى عملية ناجحة قبل أن يصل المبلغ إلى حسابه. شبكات مثل فيزا وماستركارد تنقل هذه الرسائل؛ هي ليست بنكاً يملك وديعة المشتري. التحويل الفوري بين الحسابات، حيث يوجد في بلد ما، يختصر المسار لأن المال يتحرك بين مصرفين برسالة دفع لا عبر شبكة بطاقة، والرسوم والسرعة يحددها نظام ذلك البلد لا شعار المحفظة.
الهاتف والجهاز
المحفظة على الجوال، إن كانت تمرر بطاقة مخزنة، ما زالت عملية بطاقة في الخلفية. إن كانت تسحب من رصيد داخل التطبيق فالحكم يختلف: الرصيد قد يكون أموالاً لدى شركة دفع لا وديعة بنكية، وحماية المستهلك تتبع ترخيص تلك الشركة. معيار أمن بيانات البطاقات (PCI DSS) يلزم من يخزن رقم البطاقة أو يمرره بحماية محددة؛ الجهاز الذي يقرأ البطاقة في المتجر طرف في هذه السلسلة، لا نهاية لها. سويفت، بالمقابل، رسائل بين مصارف في المدفوعات الدولية الكبيرة، ولا يشرح عملية القهوة.
الصورة
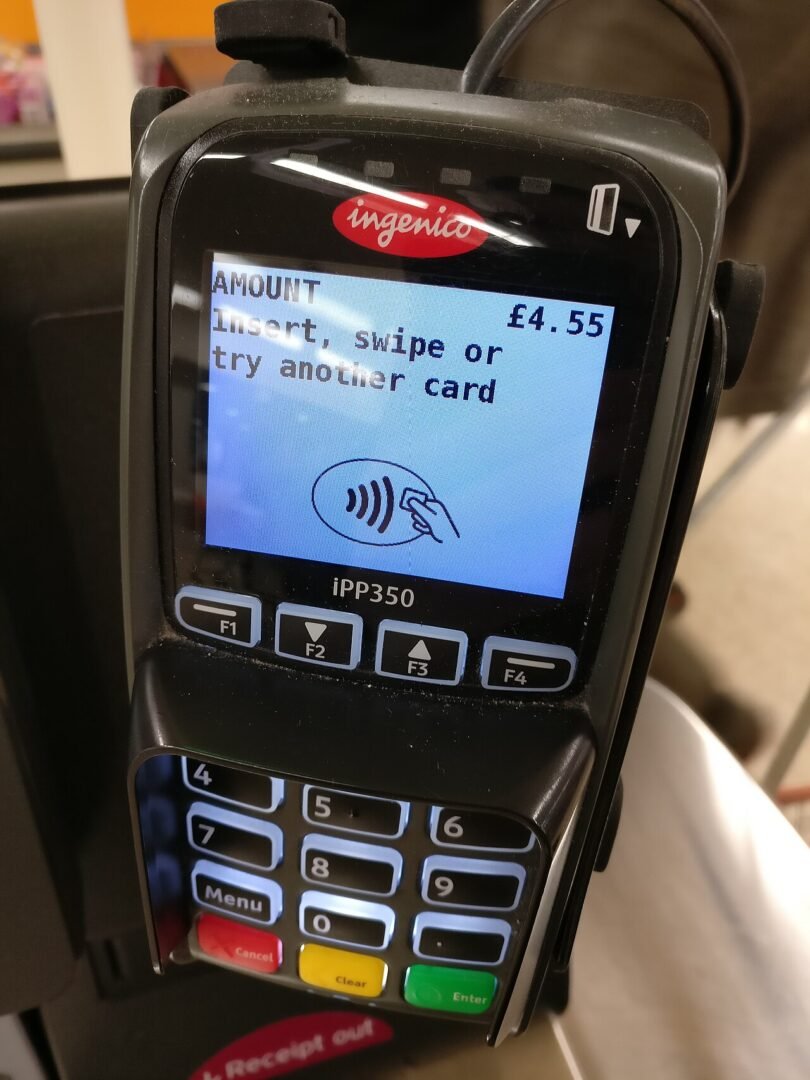
الصورة جهاز نقاط بيع إنجينيكو من طراز iPP350. طرفية تقرأ البطاقة في المتجر. ليست منصة تسوية بين البنوك ولا تطبيقاً بعينه على هاتف.