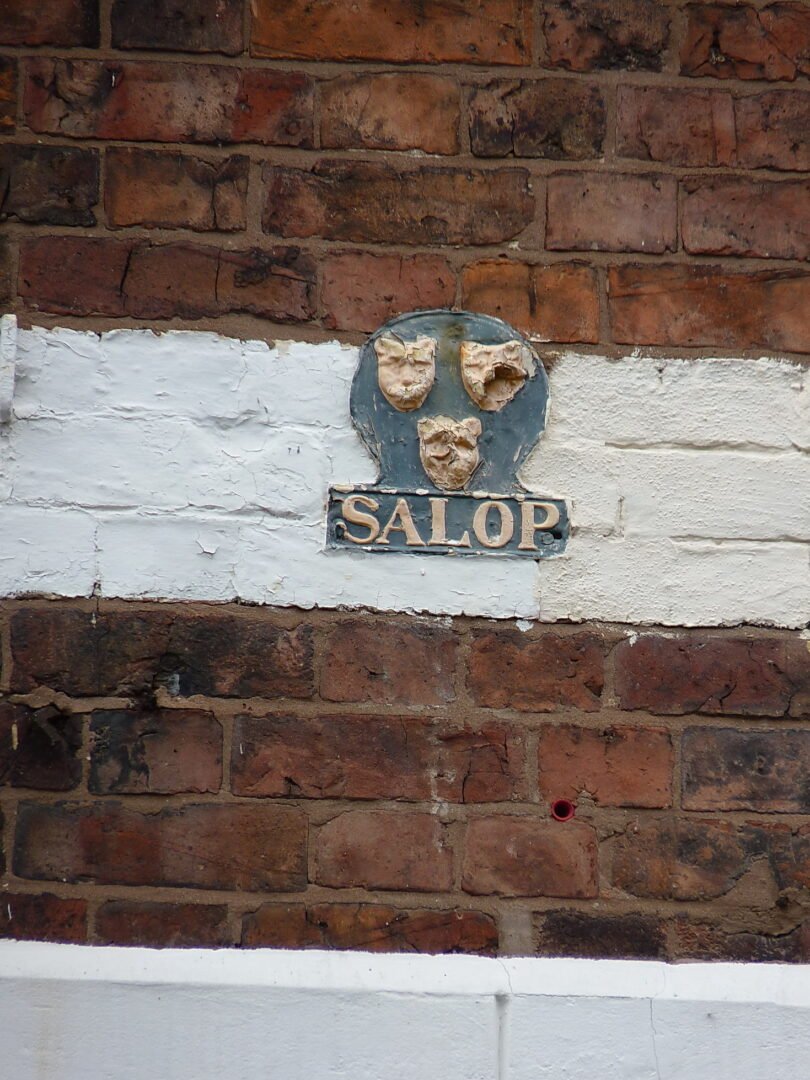

التأمين عقد ينقل كلفة خسارة غير مؤكدة من شخص إلى مجموعة، مقابل قسط معلوم. الرابطة الوطنية لمفوضي التأمين في الولايات المتحدة تلخّصه هكذا: تدفع قسطًا، وعند الخسارة المغطاة تدفع غالبًا مبلغًا أول يسمى التحمل، ثم تدفع الشركة نصيبها مما تغطيه الوثيقة لا كل ما حدث لك. اللوحة المرافقة على المبنى 47 في شارع ماردول بشروزبري علامة تاريخية لشركة إطفاء كانت تعلن أن هذا البيت مؤمَّن عندها، في زمن كانت شركات التأمين تملك فرق إطفاء خاصة. هي ليست وثيقة سارية ولا شعار شركة معاصرة.
الفكرة تعمل لأن الخسارة التي تصيب بيتًا واحدًا كارثة على صاحبه، بينما متوسط الخسائر على ألف بيت يمكن حسابه. شركة التأمين تجمع الأقساط، وتدفع لمن تحترق داره أو يصطدم أو يمرض، وتبقي هامشًا لمصروفها وربحها واحتياطها. إذا قبلت أخطارًا أعلى من سعرها، أو إذا وقعت كارثة تصيب الجميع معًا كالزلزال في مدينة واحدة بلا إعادة تأمين، يختل الحساب. لذلك تشتري الشركات تغطية من معيدي التأمين، ويتدخل المنظّم ليطلب رأس مال يكفي للدفع.
ليست كل وثيقة مثل أختها. تأمين الممتلكات يعوّض ضررًا في شيء تملكه، ضمن سقف واستثناءات: الفيضان قد يكون خارج تأمين الحريق. تأمين المسؤولية يدفع عنك إذا ألحقت ضررًا بغيرك وثبت الالتزام. التأمين على الحياة يدفع مبلغًا عند الوفاة أو بعد أجل، وهو أقرب إلى ادخار مشروط في بعض صيغه. التأمين الصحي يدفع كلفة علاج وفق شبكة ومستشفى ونسبة تحمل. خلط هذه العقود في كلمة «أنا مؤمَّن» هو سبب أغلب النزاع: المؤمن له يظن أن كل مصيبة مغطاة، والوثيقة تسرد ما يُستثنى في صفحات لا تُقرأ.
التسعير يقوم على معلومات. عمر السائق، ونوع البناء، والسجل المرضي حيث يسمح القانون، تغيّر احتمال الخسارة. القانون في كثير من البلدان يمنع أن يتحول هذا إلى تمييز محظور، ويفرض أن تُشرح الأسباب، وأن تبقى شركة التأمين قادرة على الدفع لا أن تجمع الأقساط وتختفي. الشكوى، في النموذج الأمريكي الذي تشرحه الرابطة، تُقدَّم إلى دائرة التأمين في الولاية لا إلى الشركة وحدها، والدائرة تسأل الشركة وترد. البلدان الأخرى لها هيئات بأسماء مختلفة، والمبدأ واحد: عقد إذعان طويل يحتاج رقيبًا لأن الزبون لا يفاوض على كل بند.
ما لا يفعله التأمين أنه لا يمنع الحريق ولا الحادث. هو يرتب من يدفع بعدهما. والاحتيال، بادعاء خسارة لم تقع، يرفع القسط على الباقين. واللوحة القديمة على الجدار تذكّر بأن هذا الترتيب عمره قرون، وأن علامته على الحجر كانت يومًا أوضح من حروف الوثيقة الصغيرة اليوم.