
التدفق النقدي حركة النقد دخولاً وخروجاً في فترة. الربح في قائمة الدخل قد يتحقق بفاتورة لم تُقبض. المحل الذي «رابح على الورق» ويخفق في دفع الأجر نهاية الأسبوع مشكلته نقد لا هامش. المعيار المحاسبي الدولي IAS 7 يطلب قائمة تقسم الحركة ثلاثة: تشغيل، واستثمار، وتمويل.
الثلاثة لا تُجمع في درج
التشغيل: قبض الزبائن، ودفع البضاعة والأجور والإيجار. الاستثمار: شراء آلة أو بيعها. التمويل: قرض يدخل، وقسط يخرج، أو مال مالك. شراء ثلاجة للمقهى يخرج نقداً من الاستثمار ولو لم يظهر مصروفاً كاملاً في ربح ذلك الشهر، لأن الآلة أصل تُستهلك على سنوات. دين الزبون يزيد الربح عند البيع الآجل ولا يزيد النقد حتى يدفع. لذلك يُراقب أصحاب المشاريع الصغيرة رصيد الحساب كل أسبوع لا صافي الربح كل سنة.
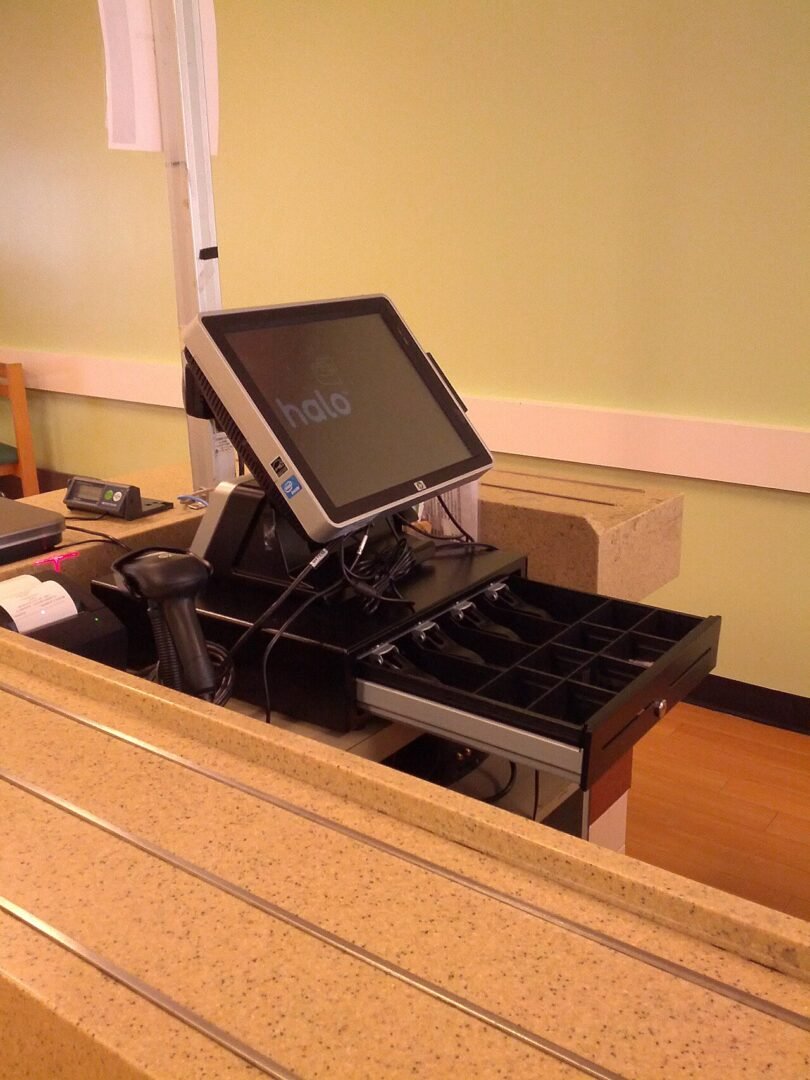
الصورة ماكينة تسجيل نقد. درج قبض، لا قائمة IAS 7 ولا دفاتر مشروع بعينه.
نص المعيار عند IFRS: IAS 7.