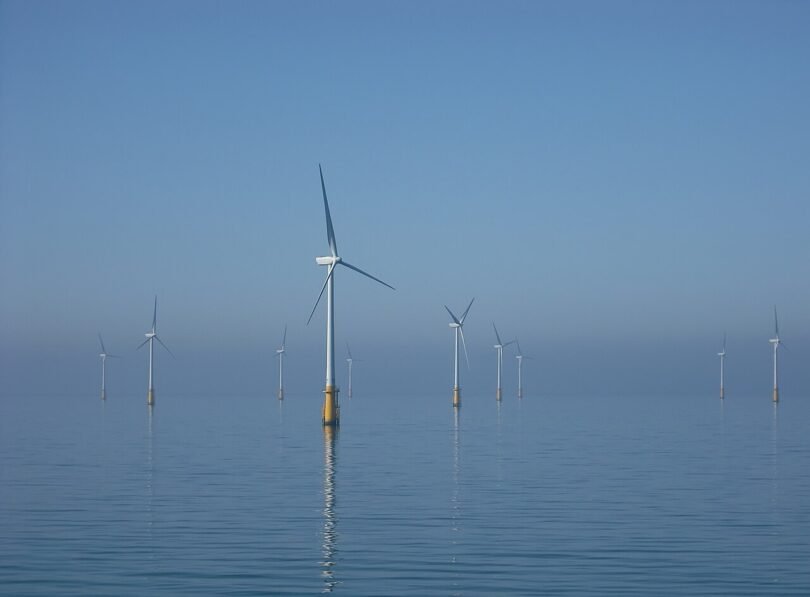

السند الأخضر سند دين كأي سند: يقرض المشتري جهة، وتتعهد الجهة بفائدة وأجل. الفرق في الوعد المرفق: حصيلة الإصدار تُنفق على مشاريع تُوصف بأنها بيئية، كطاقة متجددة أو نقل أقل انبعاثًا أو كفاءة في المباني. الصورة المرافقة توربينات في مزرعة رياح بارو قبالة كمبريا. هي مشروع طاقة، لا وثيقة سند، ولا دليلًا في هذا المقال على أن المزرعة مُوّلت بسند أخضر.
الرابطة الدولية لأسواق رأس المال، ICMA، تنشر «مبادئ السندات الخضراء». هي إرشادات طوعية لا قانونًا. تقوم على أربعة أركان يتكرر ذكرها في نص المبادئ: استخدام الحصيلة في فئات خضراء معلنة، وطريقة تقييم المشاريع واختيارها، وإدارة الحصيلة في حساب أو سجل يُفصل عن باقي أموال المُصدر، وتقرير دوري يُخبر حامل السند أين ذهب المال. من يشتري من دون أن يقرأ هذه الأربعة يشتري شعار اللون لا العقد.
اللون لا يغيّر مخاطرة الائتمان. إذا عجزت الشركة عن السداد، لا ينقذك أن المشروع توربين. والسند الذي يُنفق على مشروع قائم أصلًا، من دون إضافة طاقة جديدة، قد يكون «أخضر» على الورق وفق تعريف المُصدر. المبادئ تطلب إفصاحًا، ولا تُصدر شهادة مستقلة إلا إذا طلب المُصدر مراجعة خارجية. المراجعة رأي طرف ثالث، لا ضمانًا بأن الانبعاث انخفض.
وهناك أدوات قريبة تُخلط به. سند الاستدامة يخلط هدفًا بيئيًا بآخر اجتماعي. السند المرتبط بأداء الاستدامة لا يحصر الحصيلة في مشروع، بل يغيّر الفائدة إذا أخطأ المُصدر هدفًا أعلنه، كانبعاثات سنة معينة. الخلط بين الثلاثة يجعل المشتري يظن أن كل ورقة خضراء تبني توربينًا جديدًا. السوق يفرّق بينها في نشرة الإصدار، لا في لون الغلاف.
قبل الشراء يُسأل: ما فئة المشروع، وهل الحصيلة مفصولة، ومن يراجع التقرير، وماذا يحدث إذا تغيّر المشروع. هذا سؤال عن عقد، لا عن صورة بحر.