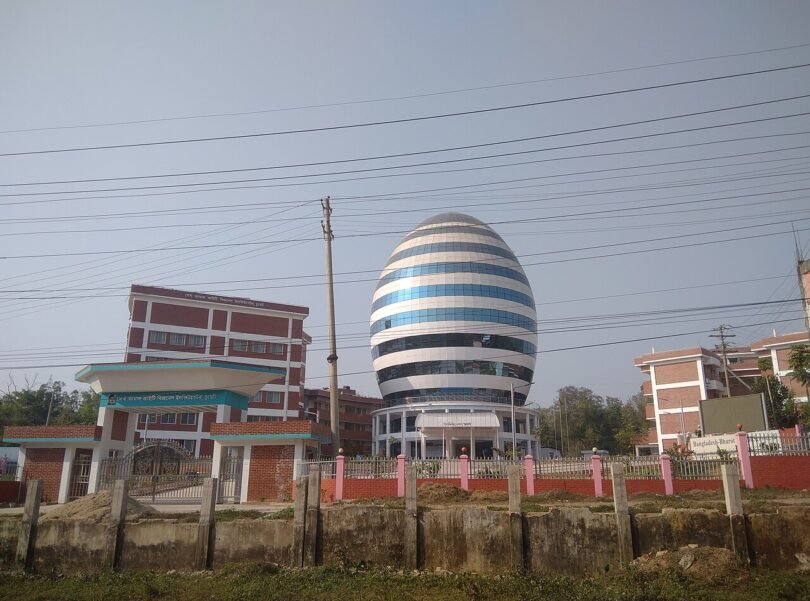

رأس المال المغامر مال يُدفع مقابل حصة في شركة صغيرة يُراهن على أنها ستكبر سريعًا. ليس قرضًا يُرد بفائدة، وليس وديعة. إن فشلت الشركة خسر صاحب المال حصته، وإن كبرت باع الحصة بعد سنوات في طرح أو في بيع لشركة أكبر. هيئة الأوراق المالية الأميركية، في معجم investor.gov، تشرح صناديق رأس المال المغامر بوصفها صناديق مجمّعة تستثمر في شركات ناشئة وصغيرة ذات إمكانية نمو، والمخاطر فيها عالية والسيولة ضعيفة: لا تخرج من الاستثمار حين تشاء كما تخرج من سهم مدرج. الصورة مبنى حاضنة الشيخ كمال في جامعة شيتاغونغ للهندسة. الحاضنة جدران وبرنامج. الصندوق الذي يكتب الشيك شيء آخر.
الصندوق يجمع مالًا من جهات تستطيع أن تنتظر وتحتمل الخسارة، ثم يوزعه على عدة شركات لأن معظمها لن يعيد رأس المال. الصفقة التي تنجح يُراد لها أن تغطي الأخريات. هذا يفسّر لماذا يبحث المدير عن سوق كبير لا عن دكان حيّ مربح بهدوء. الربح الهادئ قد يكون تجارة حسنة، وهو غالبًا خارج شهية هذا المال. والجمعية الأوروبية Invest Europe تضع هذا التمويل ضمن الملكية الخاصة للشركات غير المدرجة، وتميّز مرحلة الشركة الناشئة عن شراء شركات ناضجة بالدين. الخلط بين الاثنين يجعل «مستثمرًا» يأتي ليتملّك الإدارة لا ليموّل تجربة.
المؤسس الذي يقبل الشيك يقبل شريكًا. الحصة تُخفّض ملكه، وقد يُشترط مقعد في القرار، وقد تُربط جولة لاحقة بهدف لم يتحقق. الحاضنة قد تعطيه مكتبًا وتدريبًا من دون أن تشتري حصة، أو تشتري حصة صغيرة. المبنى في الصورة لا يقول أي العقدين وقع. من يقرأ «حاضنة» على الواجهة ويظن أن التمويل وصل يخلط العنوان بالمال.
وهذا ليس دعوة للاكتتاب. كثير من الصناديق مغلقة على من يُعرَّفون بأنهم قادرون على خسارة المبلغ. الشركة الناشئة التي تعد بعائد ثابت تشبه القرض وهي ليست كذلك، والوعد الثابت علامة تُسأل لا تُصدَّق. الفشل هنا قاعدة المحفظة، لا حادثًا نادرًا يُخفى في نشرة.