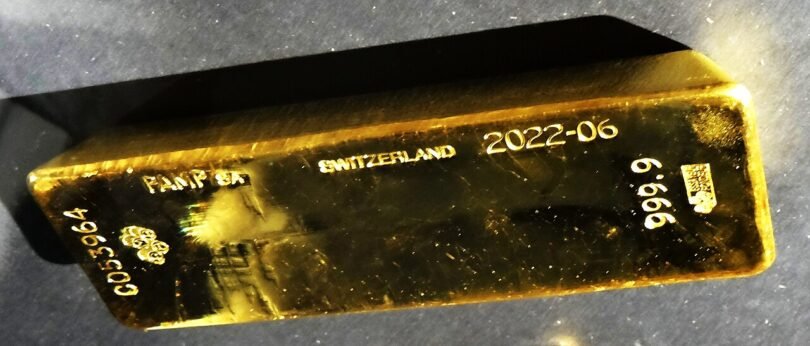

يمر الذهب بموجة هبوط حادة بلغت ذروتها الأسبوع الماضي، وسط توقعات بأن تستمر الضغوط عليه لبعض الوقت، بحسب تقرير تحليلي نشرته بي بي سي عربي اليوم الثلاثاء استطلع آراء خبراء في أسواق المال. ويقف المعدن النفيس حالياً، وفق التقرير، في منطقة 3475 دولاراً للأونصة، بينما يرى محللون أنه قد يختبر الدعم بين 3300 و3400 دولار قبل أن يجد قاعاً ينطلق منه صعوداً.
الفيدرالي والدولار.. السبب الرئيسي
تفاقم الهبوط بعد أن ثبّت مجلس الاحتياطي الفيدرالي الأمريكي سعر الفائدة الرئيسي، مع خطاب يميل إلى استئناف الرفع مرة واحدة على الأقل قبل نهاية العام. وأدى ذلك إلى صعود الدولار، الذي يرتبط بعلاقة عكسية مع الذهب. ولا تزال توقعات رفع الفائدة في ديسمبر ثم مطلع 2027 تدعم عوائد سندات الخزانة والدولار، وكلاهما عامل سلبي للذهب.
ويقول شادي عبده، مدير أبحاث الأسواق لدى OW Markets، إن “الضغوط على الذهب لا ترتبط بقرار الفائدة وحده، وإنما بتأثيره على الدولار الأمريكي وعوائد سندات الخزانة، وخاصة العوائد الحقيقية”، مرجحاً أن يبقى الذهب تحت ضغوط بيعية حتى نهاية 2026 إذا استمرت قوة الدولار.
بيع مكثف من الصناديق
ويرى وائل النحاس، خبير أسواق المال، أن الذهب “كسر مستويات دعم مهمة”، وأن ذلك جاء على الأرجح نتيجة لجوء صناديق استثمار كبرى إلى عمليات بيع مكثفة لتغطية مراكزها، إلى جانب تسويات شهرية وربع سنوية. لكنه اعتبر أن الهبوط الحالي “فرصة لشراء الذهب”.
ويقارن مراقبون الموجة الحالية بانهيار 2008، حين هبط الذهب إلى نحو 700 دولار للأونصة في أكتوبر من ذلك العام بعد أن بلغ ألف دولار في مارس، بسبب ما عُرف بـ”التكالب على السيولة” عقب انهيار بنك ليمان براذرز.
البنوك المركزية: روسيا وتركيا تبيعان
لطالما كانت مشتريات البنوك المركزية من أعمدة دعم الذهب، لكن التقرير يشير إلى أن ليست جميعها تشتري. فوفق بيانات مجلس الذهب العالمي، سجلت روسيا صافي مبيعات بنحو 44 طناً في النصف الأول من 2026، وتراجعت احتياطياتها إلى 2282.98 طناً في الربع الثاني مقابل 2304.75 طناً في الربع الأول، وهو أدنى مستوى في سبع سنوات.
كما نقل التقرير عن بلومبرغ أن البنك المركزي التركي باع ما قيمته نحو ثمانية مليارات دولار (60 طناً) من احتياطياته، وأشارت تقارير لرويترز قبل ذلك بشهر إلى بيع نحو 50 طناً. ويربط النحاس ذلك بحاجة بعض الدول إلى تمويل فاتورة الطاقة بعد ارتفاع أسعار النفط بسبب توترات الشرق الأوسط.
عوامل دعم قائمة
في المقابل، لا تزال مشتريات صناديق الاستثمار المتداولة والتوترات الجيوسياسية في المنطقة توفر بعض الدعم. ويقول عبده إن “استمرار الطلب المؤسسي أو تراجع العوائد قد يحد من الخسائر ويمهد لتعافيه خلال عام 2027″، محذراً في الوقت نفسه من أن انحسار التوترات قد يقلل الطلب على الذهب كملاذ آمن.
تنبيه: هذا المقال عرض لتحليلات منشورة وليس نصيحة استثمارية.